一、公司概况:运动控制领域的老兵
维宏股份(300508)成立于2007年,总部位于上海,是一家专注于运动控制系统研发、生产与销售的高新技术企业。公司以数控系统起家,经过十余年发展,已形成覆盖雕刻雕铣、金属切割、玻璃加工、3C制造等多领域的运动控制产品矩阵,并在工业互联网数据服务方面积极布局。公司核心团队深耕行业多年,在运动控制算法、伺服驱动、软件平台等环节积累了深厚的技术底蕴。
二、主营业务分析:从雕刻雕铣到多元渗透
维宏股份的传统优势领域集中于雕刻雕铣控制系统,产品广泛应用于广告标识、木工家具、模具加工等场景,在细分市场占据较高份额。公司持续推进产品结构升级与下游应用拓展:
1. 激光切割控制:新增长极初具雏形
激光切割是公司近年来重点发力的方向。随着光纤激光器成本快速下降,激光切割设备需求旺盛,而控制系统作为切割设备的核心部件,直接决定切割精度与效率。维宏股份围绕激光切割推出高精度随动控制、电容调高、多轴联动插补等解决方案,产品性能逐步比肩国际一线品牌,且在本土化服务与性价比方面具备明显优势。公司激光切割控制系统收入占比持续提升,成为拉动业绩增长的重要引擎。
2. 金属切割与玻璃加工:夯实基本盘
在金属切割领域,公司提供火焰切割、等离子切割等控制系统;在玻璃加工领域,推出了针对玻璃精雕、打孔、异形切割的专用方案。这些业务构成公司稳健的基本盘,与激光切割形成互补。
3.工业互联网数据服务:从卖产品到卖服务的探索
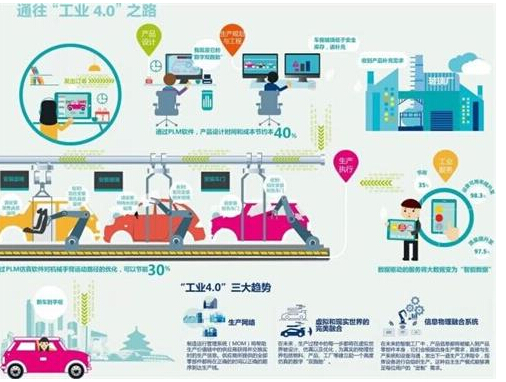
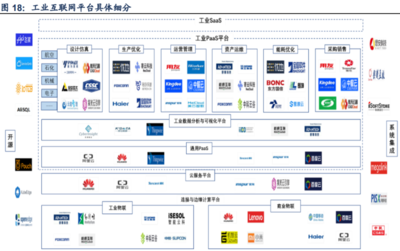
公司积极围绕数控设备搭建工业互联网平台,通过设备联网、数据采集与远程运维,为客户提供生产管理、故障预警、加工参数优化等数据增值服务。该业务目前体量较小,但战略意义显著:一方面有助于增强客户粘性,从单一硬件销售向“硬件+软件+数据服务”模式转型;另一方面,设备运行数据的积累为后续AI算法优化与工艺数据库建设奠定基础。工业互联网数据服务有望成为公司中长期新的收入维度。
三、行业逻辑:运动控制国产替代与激光加工高景气
运动控制系统被视为高端装备的“大脑”,长期由发那科、西门子、倍福等外资品牌主导。在中美科技竞争与供应链安全诉求下,国产运动控制厂商迎来替代窗口期。维宏股份在雕刻雕铣领域已验证自身竞争力,激光切割领域的产品突破则打开了更大市场空间。光纤激光切割设备在金属加工行业的渗透率仍在提升,下游需求具备较高成长确定性,公司作为上游控制系统供应商有望充分受益。
四、风险提示
(1)激光切割领域竞争加剧,毛利率存在下滑压力;(2)下游制造业投资景气度波动,可能影响设备需求;(3)工业互联网等新业务培育不及预期;(4)关键技术研发进展不达预期。
五、
维宏股份以运动控制技术为核心,在巩固雕刻雕铣基本盘的激光切割控制系统已成为明确的第二增长曲线,工业互联网数据服务则为长期商业模式升级埋下伏笔。在国产替代与大盛行情的双重驱动下,公司具备可观的成长弹性,建议持续跟踪其激光切割客户拓展与新业务落地进展。